Cổ tức là một trong những quyền lợi quan trọng của cổ đông khi đầu tư vào công ty cổ phần. Tuy nhiên, công ty không thể cứ có lợi nhuận là tự động chia toàn bộ lợi nhuận cho cổ đông. Việc chia cổ tức phải đáp ứng điều kiện về tài chính, nghĩa vụ thuế, khả năng thanh toán và phải được thực hiện đúng thẩm quyền, trình tự theo Luật Doanh nghiệp.
Đặc biệt, cổ tức có thể được trả bằng tiền, bằng cổ phần hoặc bằng tài sản khác theo quy định. Mỗi hình thức có cách thực hiện và lưu ý khác nhau.
Vậy chia cổ tức như thế nào, ai có quyền quyết định chia cổ tức và khi nào công ty được trả cổ tức? Bài viết dưới đây của Luật Thiên Thủy sẽ phân tích chi tiết quy định áp dụng năm 2026.
1. Cổ tức là gì?
Theo Luật Doanh nghiệp, cổ tức là khoản lợi nhuận ròng được trả cho mỗi cổ phần bằng tiền mặt hoặc bằng tài sản khác.
Về bản chất, cổ tức là phần lợi nhuận mà công ty cổ phần phân phối cho cổ đông dựa trên quyền sở hữu cổ phần của họ.
Ví dụ:
Công ty cổ phần có lợi nhuận sau thuế và đáp ứng đầy đủ điều kiện để chia cổ tức. Đại hội đồng cổ đông quyết định mức cổ tức là 2.000 đồng/cổ phần.
Cổ đông sở hữu 100.000 cổ phần thuộc loại được hưởng cổ tức sẽ được nhận:
100.000 × 2.000 = 200.000.000 đồng
Tuy nhiên, số tiền cổ đông thực nhận có thể khác số cổ tức được xác định trên quyết định của công ty nếu phát sinh nghĩa vụ thuế phải khấu trừ.
2. Công ty có lợi nhuận có được chia cổ tức ngay không?
Không phải cứ có lợi nhuận là được chia cổ tức.
Đối với cổ phần phổ thông, công ty chỉ được trả cổ tức khi đồng thời đáp ứng các điều kiện theo Luật Doanh nghiệp, trong đó cần lưu ý:
Như vậy, lợi nhuận kế toán không đồng nghĩa với số tiền công ty có thể đem chia ngay cho cổ đông.
Doanh nghiệp cần xem xét đồng thời kết quả kinh doanh, lợi nhuận giữ lại, nghĩa vụ tài chính và khả năng thanh toán sau khi phân phối.
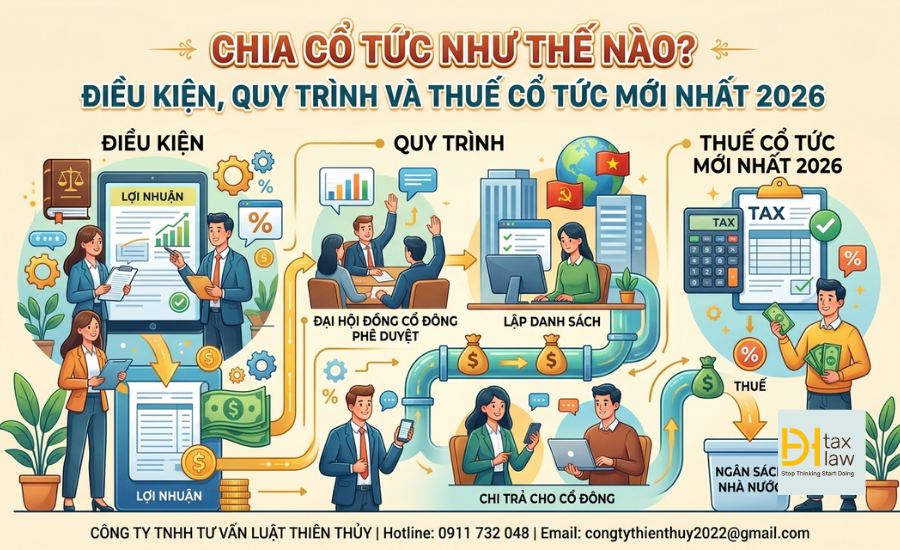
3. Điều kiện chia cổ tức năm 2026
Có thể khái quát điều kiện chia cổ tức đối với cổ phần phổ thông thành ba nhóm chính.
Hoàn thành nghĩa vụ thuế và nghĩa vụ tài chính
Trước khi trả cổ tức, công ty phải hoàn thành các nghĩa vụ thuế và nghĩa vụ tài chính khác theo quy định.
Do đó, doanh nghiệp nên rà soát tình trạng nghĩa vụ thuế trước khi lập phương án phân phối lợi nhuận.
Đã bù đắp lỗ và thực hiện việc trích lập theo quy định
Công ty phải xử lý khoản lỗ trước đó và thực hiện việc trích lập các quỹ theo quy định pháp luật, Điều lệ và nghị quyết của Đại hội đồng cổ đông.
Không nên chỉ lấy con số lợi nhuận sau thuế của riêng năm tài chính làm căn cứ duy nhất để xác định số cổ tức được chia.
Bảo đảm khả năng thanh toán sau khi chia
Đây là điều kiện đặc biệt quan trọng.
Sau khi trả cổ tức, công ty vẫn phải bảo đảm thanh toán đủ các khoản nợ và nghĩa vụ tài sản khác đến hạn.
Ví dụ, công ty có lợi nhuận nhưng đang đến hạn thanh toán một khoản nợ lớn. Nếu việc chia cổ tức khiến công ty không còn khả năng thanh toán khoản nợ đến hạn thì không đáp ứng điều kiện để trả cổ tức.
4. Ai có quyền quyết định mức cổ tức?
Đối với công ty cổ phần, Đại hội đồng cổ đông là cơ quan có thẩm quyền thông qua mức cổ tức đối với từng loại cổ phần.
Tại cuộc họp Đại hội đồng cổ đông thường niên, các cổ đông xem xét và thông qua nhiều vấn đề, trong đó có mức cổ tức đối với mỗi cổ phần của từng loại.
Vì vậy, doanh nghiệp cần phân biệt:
Đại hội đồng cổ đông: quyết định mức cổ tức.
Hội đồng quản trị: thực hiện các công việc liên quan đến việc lập danh sách cổ đông được nhận cổ tức, xác định mức cổ tức trả cho từng cổ phần, thời hạn và hình thức trả theo nghị quyết và quy định pháp luật.
Điều lệ công ty có thể quy định thêm cơ chế nội bộ nhưng không được trái quy định pháp luật.
5. Chia cổ tức dựa trên căn cứ nào?
Đối với cổ phần phổ thông, cổ tức được xác định dựa trên lợi nhuận ròng đã thực hiện và khoản chi trả cổ tức được trích từ nguồn lợi nhuận giữ lại của công ty.
Doanh nghiệp nên xác định lần lượt:
Lợi nhuận sau thuế → xử lý lỗ còn lại → trích lập theo quy định → xác định lợi nhuận được phân phối → quyết định mức cổ tức → thực hiện trả cổ tức.
Việc xây dựng phương án phân phối lợi nhuận cần căn cứ vào báo cáo tài chính và tình hình tài chính thực tế của công ty.
6. Công ty có thể trả cổ tức bằng những hình thức nào?
Pháp luật cho phép cổ tức được trả bằng:
Mỗi hình thức có cách thực hiện khác nhau.
Trả cổ tức bằng tiền
Nếu trả cổ tức bằng tiền, khoản cổ tức phải được thanh toán bằng Đồng Việt Nam và thực hiện theo phương thức thanh toán phù hợp với quy định pháp luật.
Đây là hình thức phổ biến nhất.
Trả cổ tức bằng cổ phần
Công ty có thể sử dụng cổ phần để trả cổ tức nếu đáp ứng điều kiện và thực hiện đúng quy định.
Khi trả cổ tức bằng cổ phần, công ty phải đăng ký tăng vốn điều lệ tương ứng với tổng mệnh giá cổ phần dùng để trả cổ tức trong thời hạn luật định kể từ khi hoàn thành việc thanh toán cổ tức.
Điểm này khác với việc trả cổ tức bằng tiền vì sau giao dịch, vốn điều lệ của công ty có thể thay đổi.
Trả cổ tức bằng tài sản khác
Cổ tức cũng có thể được trả bằng tài sản khác nếu đáp ứng điều kiện theo Điều lệ và pháp luật.
Doanh nghiệp cần xác định rõ giá trị tài sản, phương thức chuyển giao và hồ sơ kế toán, thuế liên quan trước khi thực hiện.
7. Thời hạn trả cổ tức là bao lâu?
Sau khi Đại hội đồng cổ đông quyết định mức cổ tức, Hội đồng quản trị thực hiện các thủ tục để thanh toán cho cổ đông.
Theo Luật Doanh nghiệp, cổ tức phải được thanh toán đầy đủ trong thời hạn 06 tháng kể từ ngày kết thúc cuộc họp Đại hội đồng cổ đông thường niên.
Trước mỗi lần trả cổ tức, Hội đồng quản trị phải:
Các công việc này phải được thực hiện theo thời hạn luật định trước ngày trả cổ tức.
8. Công ty phải thông báo trả cổ tức cho cổ đông như thế nào?
Thông báo về việc trả cổ tức phải được gửi đến cổ đông theo phương thức bảo đảm đến địa chỉ đăng ký trong sổ đăng ký cổ đông và phải bảo đảm thời hạn luật định.
Nội dung thông báo cần thể hiện các thông tin cơ bản như:
Doanh nghiệp nên lưu lại thông báo và chứng từ trả cổ tức để làm căn cứ kế toán, thuế và giải quyết các vấn đề phát sinh với cổ đông.
9. Cổ đông bán cổ phần trước ngày nhận cổ tức thì ai được nhận?
Đây là vấn đề thường gây nhầm lẫn.
Trường hợp cổ đông chuyển nhượng cổ phần trong khoảng thời gian giữa thời điểm kết thúc lập danh sách cổ đông và thời điểm trả cổ tức, người chuyển nhượng vẫn là người nhận cổ tức từ công ty theo quy định của Luật Doanh nghiệp.
Do đó, quyền nhận cổ tức không chỉ phụ thuộc vào việc ai đang sở hữu cổ phần tại đúng ngày công ty chuyển tiền.
Doanh nghiệp cần quản lý chính xác danh sách cổ đông được quyền nhận cổ tức tại thời điểm lập danh sách.
10. Cổ tức của cổ phần ưu đãi có giống cổ phần phổ thông không?
Không nhất thiết.
Công ty cổ phần có nhiều loại cổ phần ưu đãi, trong đó có cổ phần ưu đãi cổ tức.
Cổ tức đối với cổ phần ưu đãi được thực hiện theo điều kiện áp dụng đối với từng loại cổ phần ưu đãi và các nội dung được quy định trong Điều lệ, hồ sơ phát hành và pháp luật có liên quan.
Vì vậy, doanh nghiệp không nên áp dụng máy móc điều kiện trả cổ tức của cổ phần phổ thông cho tất cả các loại cổ phần.
11. Trả cổ tức bằng cổ phiếu có phải tăng vốn điều lệ không?
Có.
Khi công ty trả cổ tức bằng cổ phần, số cổ phần dùng để trả cổ tức làm tăng vốn điều lệ tương ứng với tổng mệnh giá của số cổ phần đó.
Công ty phải thực hiện thủ tục đăng ký tăng vốn điều lệ theo thời hạn pháp luật quy định kể từ ngày hoàn thành việc thanh toán cổ tức.
Đây là điểm cần lưu ý về mặt đăng ký doanh nghiệp và kế toán.
Doanh nghiệp không nên hiểu rằng trả cổ tức bằng cổ phiếu chỉ là nghiệp vụ nội bộ giữa công ty và cổ đông mà không phát sinh thay đổi vốn điều lệ.
Luật Thiên Thủy hỗ trợ doanh nghiệp:
Kết luận
Chia cổ tức là quyền của cổ đông nhưng phải được thực hiện theo đúng điều kiện và trình tự pháp luật. Công ty cổ phần chỉ nên trả cổ tức sau khi xác định chắc chắn lợi nhuận được phân phối, đã hoàn thành nghĩa vụ tài chính, xử lý các khoản lỗ theo quy định và vẫn bảo đảm khả năng thanh toán các khoản nợ đến hạn.
Tùy phương án, doanh nghiệp có thể trả cổ tức bằng tiền, cổ phần hoặc tài sản khác. Nếu trả bằng cổ phần, doanh nghiệp còn phải thực hiện thủ tục đăng ký tăng vốn điều lệ.
THÔNG TIN LIÊN HỆ
CÔNG TY TNHH TƯ VẤN LUẬT THIÊN THỦY
Địa chỉ: Tòa nhà MORITZ, 140 Nguyễn Văn Khối, Phường Thông Tây Hội, TP. Hồ Chí Minh
Hotline: 0911 732 048