Khi doanh nghiệp không còn nhu cầu tiếp tục hoạt động, việc giải thể không chỉ dừng lại ở việc ban hành quyết định chấm dứt hoạt động. Doanh nghiệp còn phải thực hiện nhiều công việc liên quan đến đăng ký doanh nghiệp, thuế, hóa đơn, người lao động, chủ nợ và các đơn vị phụ thuộc.
Đặc biệt, pháp luật hiện hành quy định nhiều thời hạn khác nhau. Có mốc được tính bằng ngày làm việc, nhưng cũng có mốc được tính bằng ngày, nếu bỏ sót có thể khiến quá trình giải thể kéo dài hoặc phát sinh thêm nghĩa vụ cần xử lý.
Dưới đây là 07 mốc thời gian quan trọng doanh nghiệp cần lưu ý khi giải thể, chấm dứt hoạt động năm 2026.
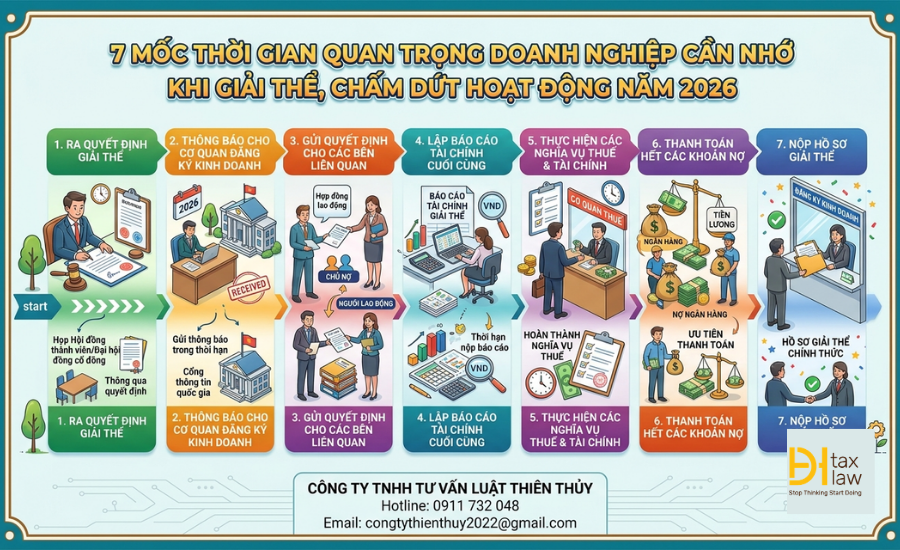
1. Tổng hợp 7 mốc thời gian khi giải thể doanh nghiệp
STT | Công việc | Thời hạn cần lưu ý |
|---|---|---|
1 | Gửi nghị quyết, quyết định giải thể | 07 ngày làm việc |
2 | Nộp hồ sơ chấm dứt hiệu lực mã số thuế trong trường hợp phải nộp trực tiếp | 10 ngày làm việc |
3 | Cơ quan thuế ban hành Thông báo 17/TB-ĐKT | 02 ngày làm việc |
4 | Nộp hồ sơ quyết toán thuế khi giải thể | Chậm nhất ngày thứ 45 |
5 | Nộp hồ sơ đăng ký giải thể sau khi thanh toán hết nợ | 05 ngày làm việc |
6 | Cơ quan thuế phản hồi tình trạng nghĩa vụ thuế | 02 ngày làm việc |
7 | Cơ quan đăng ký kinh doanh hoàn tất việc chuyển tình trạng pháp lý | 05 ngày làm việc |
1.1. Trong 07 ngày làm việc: Gửi nghị quyết, quyết định giải thể
Đây là một trong những thời hạn đầu tiên doanh nghiệp phải lưu ý sau khi có quyết định giải thể.
Theo quy định về đăng ký giải thể doanh nghiệp, trong thời hạn 07 ngày làm việc kể từ ngày thông qua nghị quyết hoặc quyết định giải thể, doanh nghiệp phải gửi hồ sơ, thông tin liên quan đến cơ quan đăng ký kinh doanh cấp tỉnh nơi đặt trụ sở chính.
Nội dung cần thực hiện tùy thuộc loại hình doanh nghiệp, nhưng về cơ bản phải thể hiện việc doanh nghiệp đã chính thức quyết định giải thể và đang thực hiện các thủ tục cần thiết để chấm dứt hoạt động.
Đồng thời, thông tin về việc giải thể doanh nghiệp và việc chấm dứt hoạt động của chi nhánh, văn phòng đại diện, địa điểm kinh doanh được chuyển đến các cơ quan có liên quan theo quy định.
Doanh nghiệp còn nợ phải làm gì?
Nếu doanh nghiệp vẫn còn các khoản nợ hoặc nghĩa vụ tài chính chưa hoàn thành, việc giải thể phải gắn với phương án giải quyết nợ.
Doanh nghiệp cần rà soát toàn bộ các khoản phải trả, bao gồm:
Doanh nghiệp không thể hoàn tất giải thể chỉ bằng việc ban hành quyết định giải thể mà chưa xử lý các nghĩa vụ tài chính còn tồn tại.
1.2. Trong 10 ngày làm việc: Nộp hồ sơ chấm dứt hiệu lực mã số thuế trong trường hợp phải thực hiện trực tiếp
Một điểm doanh nghiệp cần đặc biệt lưu ý trong năm 2026 là quy định về đăng ký thuế và chấm dứt hiệu lực mã số thuế đã được cập nhật.
Theo Thông tư 90/2026/TT-BTC, trong trường hợp người nộp thuế thuộc diện phải trực tiếp thực hiện thủ tục chấm dứt hiệu lực mã số thuế, hồ sơ phải được nộp cho cơ quan thuế quản lý trực tiếp trong thời hạn 10 ngày làm việc kể từ ngày có văn bản về việc chấm dứt hoạt động hoặc chấm dứt hoạt động kinh doanh theo trường hợp tương ứng.
Mốc 10 ngày này đặc biệt cần lưu ý đối với các trường hợp như chi nhánh, văn phòng đại diện hoặc đơn vị phụ thuộc khi pháp luật về đăng ký doanh nghiệp không quy định một thời hạn riêng.
Hồ sơ chấm dứt hiệu lực mã số thuế gồm những gì?
Tùy từng trường hợp, hồ sơ có thể bao gồm:
Tuy nhiên, doanh nghiệp cần phân biệt thủ tục giải thể doanh nghiệp theo cơ chế liên thông với trường hợp phải chủ động nộp hồ sơ chấm dứt mã số thuế tại cơ quan thuế.
Đối với giải thể doanh nghiệp thực hiện theo cơ chế liên thông, thông tin về việc giải thể được chuyển điện tử giữa cơ quan đăng ký kinh doanh và cơ quan thuế. Do đó, không nên mặc định rằng cứ giải thể doanh nghiệp là phải tự nộp ngay mẫu chấm dứt mã số thuế tại cơ quan thuế.
1.3. Trong 02 ngày làm việc: Cơ quan thuế ban hành Thông báo 17/TB-ĐKT
Sau khi nhận đủ hồ sơ chấm dứt hiệu lực mã số thuế thuộc trường hợp phải xử lý trực tiếp, cơ quan thuế sẽ thực hiện xử lý hồ sơ theo quy định.
Theo Điều 15 Thông tư 90/2026/TT-BTC, trong thời hạn 02 ngày làm việc kể từ ngày nhận đủ hồ sơ, cơ quan thuế ban hành Thông báo mẫu số 17/TB-ĐKT về việc người nộp thuế ngừng hoạt động và đang làm thủ tục chấm dứt hiệu lực mã số thuế.
Thông báo này có ý nghĩa quan trọng vì xác nhận hồ sơ đã được cơ quan thuế tiếp nhận để thực hiện thủ tục chấm dứt hiệu lực mã số thuế.
Trường hợp thuộc diện phải kiểm tra tại trụ sở người nộp thuế, thông báo cũng thể hiện nội dung liên quan đến việc kiểm tra và thời gian dự kiến thực hiện.
Cần lưu ý về trạng thái mã số thuế
Việc nhận Thông báo 17/TB-ĐKT không đồng nghĩa với việc mã số thuế đã chính thức chấm dứt hiệu lực.
Đây là giai đoạn người nộp thuế đang thực hiện thủ tục chấm dứt hiệu lực mã số thuế. Doanh nghiệp vẫn phải tiếp tục hoàn thành các nghĩa vụ về hóa đơn, hồ sơ khai thuế, nộp thuế và các nghĩa vụ liên quan trước khi thủ tục được hoàn tất.
1.4. Chậm nhất ngày thứ 45: Nộp hồ sơ quyết toán thuế khi giải thể
Đây là mốc thời gian quan trọng mà doanh nghiệp rất dễ nhầm với thời hạn 45 ngày làm việc.
Theo Nghị định 252/2026/NĐ-CP, đối với hồ sơ khai quyết toán thuế, trường hợp doanh nghiệp chấm dứt hoạt động, giải thể, phá sản, chia, tách, sáp nhập hoặc hợp nhất thì thời hạn nộp hồ sơ là chậm nhất ngày thứ 45 kể từ ngày có quyết định về việc tương ứng.
45 ngày được tính như thế nào?
Đây là mốc được tính theo ngày, không phải 45 ngày làm việc.
Do đó, ngay khi có quyết định giải thể, doanh nghiệp nên lập kế hoạch xử lý hồ sơ thuế thay vì chờ gần hết thời hạn mới thực hiện.
Tùy tình hình thực tế, doanh nghiệp cần rà soát các nghĩa vụ như:
Đối với thuế thu nhập cá nhân, doanh nghiệp cần xem xét thực tế có phát sinh việc trả thu nhập từ tiền lương, tiền công và trách nhiệm quyết toán thay cho người lao động hay không.
Lưu ý: Mốc 45 ngày là thời hạn nộp hồ sơ quyết toán thuế; việc doanh nghiệp hoàn thành quyết toán và được cơ quan thuế xác nhận hoàn thành nghĩa vụ có thể cần thêm thời gian tùy hồ sơ và tình trạng thuế thực tế.
1.5. Trong 05 ngày làm việc kể từ khi thanh toán hết nợ: Nộp hồ sơ đăng ký giải thể
Sau khi doanh nghiệp đã xử lý xong các khoản nợ, một mốc quan trọng tiếp theo là 05 ngày làm việc.
Theo khoản 3 Điều 64 Nghị định 168/2025/NĐ-CP, được sửa đổi, bổ sung bởi Nghị định 296/2026/NĐ-CP, trong thời hạn 05 ngày làm việc kể từ ngày thanh toán hết các khoản nợ, doanh nghiệp phải gửi hồ sơ đăng ký giải thể đến Cơ quan đăng ký kinh doanh cấp tỉnh nơi đặt trụ sở chính.
Đây là giai đoạn doanh nghiệp chuyển từ quá trình “đang thực hiện giải thể” sang bước đăng ký giải thể chính thức.
Trước khi nộp hồ sơ giải thể cần xử lý chi nhánh, văn phòng đại diện
Nếu doanh nghiệp có:
thì cần thực hiện thủ tục chấm dứt hoạt động của các đơn vị này trước khi nộp hồ sơ đăng ký giải thể doanh nghiệp theo quy định.
Vì vậy, khi lập kế hoạch giải thể, doanh nghiệp nên rà soát ngay từ đầu toàn bộ các đơn vị phụ thuộc thay vì chỉ tập trung vào trụ sở chính.
1.6. Trong 02 ngày làm việc: Cơ quan thuế phản hồi tình trạng nghĩa vụ thuế
Sau khi doanh nghiệp nộp hồ sơ đăng ký giải thể, cơ quan đăng ký kinh doanh sẽ gửi thông tin về việc doanh nghiệp đăng ký giải thể cho cơ quan thuế.
Theo khoản 5 Điều 64 Nghị định 168/2025/NĐ-CP, trong thời hạn 02 ngày làm việc kể từ ngày nhận được thông tin, cơ quan thuế gửi ý kiến về tình trạng hoàn thành nghĩa vụ thuế của doanh nghiệp cho cơ quan đăng ký kinh doanh.
Cơ quan thuế có thể xác nhận doanh nghiệp:
Đây là một trong những bước quan trọng nhất trong quy trình giải thể bởi tình trạng nghĩa vụ thuế ảnh hưởng trực tiếp đến việc cơ quan đăng ký kinh doanh có thể chuyển tình trạng pháp lý của doanh nghiệp sang “đã giải thể” hay không.
Doanh nghiệp nên chủ động kiểm tra nghĩa vụ thuế
Trước khi đến bước này, doanh nghiệp nên chủ động rà soát:
Việc rà soát trước giúp hạn chế tình trạng hồ sơ giải thể bị kéo dài do doanh nghiệp còn nghĩa vụ thuế chưa hoàn thành.
1.7. Trong 05 ngày làm việc: Cơ quan đăng ký kinh doanh chuyển doanh nghiệp sang tình trạng “đã giải thể”
Sau khi nhận hồ sơ đăng ký giải thể, cơ quan đăng ký kinh doanh tiếp tục phối hợp với cơ quan thuế để xác định tình trạng nghĩa vụ của doanh nghiệp.
Theo khoản 5 Điều 64 Nghị định 168/2025/NĐ-CP, trong thời hạn 05 ngày làm việc kể từ ngày nhận hồ sơ đăng ký giải thể, cơ quan đăng ký kinh doanh cấp tỉnh chuyển tình trạng pháp lý của doanh nghiệp trong Cơ sở dữ liệu quốc gia về đăng ký doanh nghiệp sang “đã giải thể” nếu:
Sau đó, thông tin về việc giải thể doanh nghiệp được đăng tải trên Cổng thông tin quốc gia về đăng ký doanh nghiệp.
Đây có thể xem là mốc kết thúc về mặt đăng ký doanh nghiệp của quá trình giải thể tự nguyện.
2. Doanh nghiệp cần chuẩn bị gì để tránh kéo dài thời gian giải thể?
Trên thực tế, thời gian giải thể không chỉ phụ thuộc vào các mốc thời hạn mà cơ quan nhà nước phải xử lý. Nếu doanh nghiệp còn tồn tại các vấn đề về thuế, hóa đơn, lao động hoặc công nợ thì thời gian thực tế có thể kéo dài hơn.
Doanh nghiệp nên thực hiện một checklist trước khi bắt đầu thủ tục:
2.1. Rà soát toàn bộ nghĩa vụ thuế
Kiểm tra tình trạng kê khai, nộp thuế, quyết toán và các khoản còn phải nộp.
2.2. Xử lý hóa đơn
Hoàn thành các nghĩa vụ liên quan đến hóa đơn theo quy định trước khi chấm dứt hiệu lực mã số thuế. Thông tư 90/2026/TT-BTC yêu cầu người nộp thuế hoàn thành nghĩa vụ về hóa đơn trước khi chấm dứt hiệu lực mã số thuế.
2.3. Xử lý người lao động
Doanh nghiệp cần hoàn tất tiền lương, trợ cấp, các quyền lợi liên quan và nghĩa vụ bảo hiểm theo quy định trước khi hoàn tất giải thể.
2.4. Thanh toán các khoản nợ
Lập danh sách toàn bộ chủ nợ và thực hiện thanh toán theo đúng thứ tự, điều kiện pháp luật quy định.
2.5. Kiểm tra chi nhánh, văn phòng đại diện, địa điểm kinh doanh
Không nên bỏ sót các đơn vị phụ thuộc vì đây là một trong những nội dung phải xử lý trước khi hoàn tất giải thể doanh nghiệp.
2.6. Theo dõi tình trạng hồ sơ trên hệ thống
Sau khi nộp hồ sơ, doanh nghiệp nên theo dõi tình trạng xử lý của cơ quan đăng ký kinh doanh và cơ quan thuế để kịp thời bổ sung, xử lý nếu có yêu cầu.
3. Cần phân biệt “giải thể doanh nghiệp” và “chấm dứt hiệu lực mã số thuế”
Một trong những nguyên nhân khiến doanh nghiệp gặp khó khăn khi tự thực hiện thủ tục là nhầm lẫn giữa hai khái niệm này.
Giải thể doanh nghiệp là thủ tục nhằm chấm dứt sự tồn tại của doanh nghiệp theo pháp luật về doanh nghiệp và đăng ký doanh nghiệp.
Trong khi đó, chấm dứt hiệu lực mã số thuế là thủ tục thuộc lĩnh vực quản lý thuế nhằm xác định mã số thuế của người nộp thuế không còn giá trị sử dụng theo quy định.
Hai thủ tục có mối quan hệ chặt chẽ nhưng không nên đồng nhất thành một thủ tục duy nhất.
Đặc biệt từ ngày 01/07/2026, Thông tư 90/2026/TT-BTC đã quy định lại về đăng ký thuế, chấm dứt hiệu lực mã số thuế và các trạng thái mã số thuế. Vì vậy, doanh nghiệp đang thực hiện giải thể trong năm 2026 cần sử dụng đúng quy định và biểu mẫu hiện hành.
Kết luận
Khi thực hiện giải thể doanh nghiệp năm 2026, doanh nghiệp cần đặc biệt ghi nhớ 07 mốc thời gian:
Điểm quan trọng là doanh nghiệp không nên chỉ nhìn vào một mốc thời hạn mà cần xây dựng kế hoạch giải thể đồng thời trên cả ba nhóm công việc: đăng ký doanh nghiệp – thuế – xử lý nghĩa vụ với người lao động, chủ nợ và đơn vị phụ thuộc.
Nếu doanh nghiệp có hồ sơ thuế phức tạp, còn nợ thuế, có chi nhánh hoặc có nhiều nghĩa vụ chưa xử lý, việc rà soát trước khi nộp hồ sơ giải thể sẽ giúp hạn chế đáng kể thời gian và chi phí phát sinh.
THÔNG TIN LIÊN HỆ
CÔNG TY TNHH TƯ VẤN LUẬT THIÊN THỦY
Địa chỉ: Tòa nhà MORITZ, 140 Nguyễn Văn Khối, Phường Thông Tây Hội, TP. Hồ Chí Minh
Hotline: 0911 732 048