Thông tin về chủ sở hữu hưởng lợi của doanh nghiệp đang trở thành một nội dung quan trọng trong hồ sơ đăng ký doanh nghiệp. Đặc biệt, từ ngày 23/7/2026, Nghị định 296/2026/NĐ-CP đã sửa đổi tiêu chí xác định cũng như thứ tự kê khai, thông báo thông tin về chủ sở hữu hưởng lợi tại Nghị định 168/2025/NĐ-CP.
Điểm đáng chú ý là doanh nghiệp không xác định chủ sở hữu hưởng lợi chỉ dựa trên chức danh hoặc tên người đứng đầu doanh nghiệp. Doanh nghiệp phải rà soát từng cấp trong cơ cấu sở hữu để xác định cá nhân có quyền sở hữu hoặc quyền kiểm soát cuối cùng trên thực tế.
Vậy khi kê khai, ai được xác định trước? Nếu không có người sở hữu từ 25% thì xác định thế nào? Và trường hợp nào phải kê khai người quản lý doanh nghiệp?
1. Chủ sở hữu hưởng lợi của doanh nghiệp là ai?
Theo Điều 17 Nghị định 168/2025/NĐ-CP được sửa đổi bởi Nghị định 296/2026/NĐ-CP, chủ sở hữu hưởng lợi của doanh nghiệp có tư cách pháp nhân là một hoặc nhiều cá nhân trực tiếp hoặc gián tiếp sở hữu hoặc kiểm soát cuối cùng trên thực tế đối với doanh nghiệp.
Quy định này không bao gồm cá nhân đại diện cho phần vốn nhà nước trong doanh nghiệp.
Như vậy, một doanh nghiệp có thể có một hoặc nhiều chủ sở hữu hưởng lợi.
Việc xác định không chỉ căn cứ vào người đang đứng tên trên Giấy chứng nhận đăng ký doanh nghiệp mà còn phải xem xét chuỗi sở hữu và quyền kiểm soát thực tế phía sau doanh nghiệp.
2. Thứ tự kê khai thông tin chủ sở hữu hưởng lợi từ 23/7/2026
Theo khoản 2 Điều 18 Nghị định 168/2025/NĐ-CP được sửa đổi bởi Nghị định 296/2026/NĐ-CP, việc kê khai thông tin về chủ sở hữu hưởng lợi được thực hiện theo thứ tự ưu tiên.
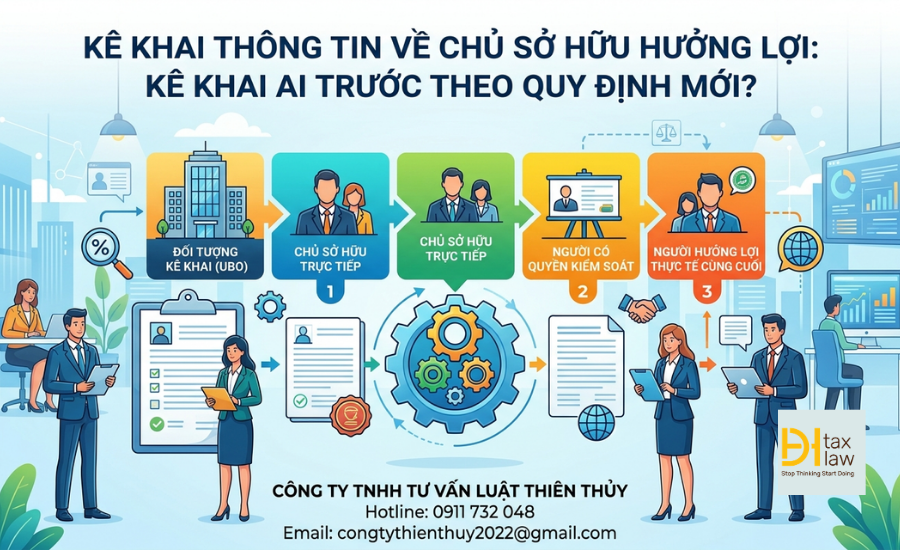
Có thể hiểu theo 3 bước:
Bước 1: Xác định cá nhân đáp ứng tiêu chí về quyền sở hữu.
Bước 2: Nếu không xác định được theo quyền sở hữu, hoặc có căn cứ cho rằng người đáp ứng tiêu chí về quyền sở hữu không phải là chủ sở hữu hưởng lợi thực tế, chuyển sang xác định cá nhân có quyền kiểm soát thực tế.
Bước 3: Nếu không có cá nhân đáp ứng cả hai tiêu chí trên, xác định người quản lý doanh nghiệp có quyền hạn lớn nhất để hành động thay mặt doanh nghiệp.
Do đó, doanh nghiệp không nên mặc định người đại diện theo pháp luật hoặc Giám đốc đương nhiên là chủ sở hữu hưởng lợi.
3. Trường hợp đầu tiên: Cá nhân sở hữu từ 25% vốn điều lệ hoặc cổ phần có quyền biểu quyết
Đây là tiêu chí được ưu tiên xem xét đầu tiên.
Theo quy định hiện hành, chủ sở hữu hưởng lợi có thể là cá nhân:
hoặc:
Điểm mới đáng chú ý là quy định hiện hành đã làm rõ cả trường hợp kết hợp giữa sở hữu trực tiếp và sở hữu gián tiếp.
Ví dụ
Ông A trực tiếp sở hữu 10% vốn điều lệ Công ty X.
Đồng thời, ông A sở hữu 40% Công ty Y và Công ty Y sở hữu 20% Công ty X.
Trong trường hợp này, khi xác định quyền sở hữu thực tế của ông A tại Công ty X, doanh nghiệp cần rà soát cả phần sở hữu trực tiếp và phần sở hữu gián tiếp thông qua Công ty Y theo quy định.
Do đó, việc xác định chủ sở hữu hưởng lợi không nên chỉ nhìn vào tỷ lệ ghi nhận trực tiếp trên hồ sơ đăng ký doanh nghiệp.
4. Nhóm cá nhân cùng sở hữu từ 25% cũng cần được xem xét
Quy định hiện hành còn lưu ý trường hợp nhóm cá nhân có mối quan hệ gia đình theo quy định của Luật Doanh nghiệp hoặc có thỏa thuận cùng nhau sở hữu trực tiếp, gián tiếp hoặc kết hợp trực tiếp và gián tiếp từ 25% vốn điều lệ hoặc từ 25% tổng số cổ phần có quyền biểu quyết trở lên.
Khi đó, doanh nghiệp xác định các cá nhân trong nhóm thuộc trường hợp quy định là chủ sở hữu hưởng lợi theo tiêu chí tương ứng.
Điểm này đặc biệt cần lưu ý khi tỷ lệ sở hữu của từng cá nhân nhìn riêng lẻ không phản ánh đầy đủ quyền sở hữu hoặc quyền kiểm soát thực tế.
5. Công ty hợp danh: Thành viên hợp danh được xác định thế nào?
Đối với công ty hợp danh, tất cả thành viên hợp danh được xác định là chủ sở hữu hưởng lợi của doanh nghiệp, không phụ thuộc vào tỷ lệ góp vốn điều lệ hoặc quyền biểu quyết của họ tại doanh nghiệp.
Đây là trường hợp cần tách riêng khi thực hiện rà soát bởi cách xác định không dựa đơn thuần vào ngưỡng 25% như các trường hợp thông thường.
6. Không có người đáp ứng tiêu chí 25% thì xác định thế nào?
Không phải doanh nghiệp nào cũng có cá nhân sở hữu từ 25% vốn điều lệ hoặc từ 25% tổng số cổ phần có quyền biểu quyết trở lên.
Trong trường hợp này, doanh nghiệp không dừng việc xác định tại tiêu chí 25%.
Nếu không có cá nhân đáp ứng tiêu chí về quyền sở hữu, hoặc có căn cứ cho thấy người được xác định theo tiêu chí sở hữu không phải là chủ sở hữu hưởng lợi thực tế, doanh nghiệp chuyển sang xem xét quyền kiểm soát thực tế.
Một cá nhân có thể được xác định theo tiêu chí này nếu thực tế có một hoặc nhiều quyền như:
Như vậy, tỷ lệ sở hữu không phải là tiêu chí duy nhất để xác định chủ sở hữu hưởng lợi.
7. Trường hợp cuối cùng: Xác định người quản lý có quyền hạn lớn nhất
Nếu sau khi rà soát cả quyền sở hữu và quyền kiểm soát thực tế vẫn không có cá nhân đáp ứng tiêu chí, doanh nghiệp xác định một cá nhân là người quản lý doanh nghiệp có quyền hạn lớn nhất để hành động thay mặt cho doanh nghiệp.
Trường hợp này không áp dụng đối với cá nhân đại diện vốn nhà nước trong doanh nghiệp.
Có thể hình dung trình tự xác định như sau:
Quyền sở hữu từ 25% trở lên
↓
Nếu không xác định được hoặc có căn cứ cho thấy không phải chủ sở hữu hưởng lợi thực tế
↓
Quyền kiểm soát thực tế
↓
Nếu vẫn không có
↓
Người quản lý có quyền hạn lớn nhất
Đây là điểm quan trọng khi doanh nghiệp lập hồ sơ, bởi việc xác định phải đi theo trình tự, không phải lựa chọn tùy ý một cá nhân để kê khai.
Luật Thiên Thủy hỗ trợ kê khai thông tin chủ sở hữu hưởng lợi
Luật Thiên Thủy cung cấp dịch vụ hỗ trợ doanh nghiệp rà soát và kê khai thông tin chủ sở hữu hưởng lợi, bao gồm:
Đối với doanh nghiệp có cơ cấu sở hữu phức tạp, việc rà soát trước khi kê khai giúp hạn chế rủi ro kê khai thiếu, kê khai nhầm người hoặc xác định không đúng chủ sở hữu hưởng lợi.
Câu hỏi thường gặp
Chủ sở hữu hưởng lợi có phải luôn là người đại diện theo pháp luật không?
Không. Người đại diện theo pháp luật chỉ là chủ sở hữu hưởng lợi nếu đáp ứng tiêu chí về quyền sở hữu, quyền kiểm soát thực tế hoặc thuộc trường hợp người quản lý có quyền hạn lớn nhất theo trình tự xác định của pháp luật.
Người sở hữu 25% vốn điều lệ có phải kê khai là chủ sở hữu hưởng lợi không?
Đây là tiêu chí đầu tiên cần xem xét. Cá nhân trực tiếp, gián tiếp hoặc vừa trực tiếp vừa gián tiếp sở hữu từ 25% vốn điều lệ hoặc từ 25% tổng số cổ phần có quyền biểu quyết trở lên thuộc tiêu chí về quyền sở hữu. Tuy nhiên, nếu có căn cứ cho thấy người này không phải là chủ sở hữu hưởng lợi thực tế thì doanh nghiệp phải tiếp tục xem xét theo tiêu chí quyền kiểm soát thực tế.
Doanh nghiệp có thể có nhiều chủ sở hữu hưởng lợi không?
Có. Quy định hiện hành xác định chủ sở hữu hưởng lợi có thể là một hoặc nhiều cá nhân trực tiếp hoặc gián tiếp sở hữu hoặc kiểm soát cuối cùng trên thực tế đối với doanh nghiệp.
Không có ai sở hữu từ 25% thì có phải kê khai chủ sở hữu hưởng lợi không?
Có thể có. Khi không có cá nhân đáp ứng tiêu chí về quyền sở hữu, doanh nghiệp phải tiếp tục xem xét tiêu chí về quyền kiểm soát thực tế. Nếu vẫn không có cá nhân đáp ứng, mới xác định người quản lý có quyền hạn lớn nhất để hành động thay mặt doanh nghiệp.
Không kê khai chủ sở hữu hưởng lợi bị phạt bao nhiêu?
Theo Nghị định 288/2026/NĐ-CP, hành vi không kê khai thông tin về chủ sở hữu hưởng lợi hoặc thông tin để xác định chủ sở hữu hưởng lợi tại thời điểm đăng ký thành lập có thể bị phạt từ 50 triệu đồng đến 100 triệu đồng đối với tổ chức.
Kết luận
Quy định về chủ sở hữu hưởng lợi từ ngày 23/7/2026 cần được hiểu theo một trình tự tương đối rõ ràng: xác định quyền sở hữu trước, xem xét quyền kiểm soát thực tế nếu cần và chỉ khi không có cá nhân đáp ứng hai tiêu chí này mới xác định người quản lý có quyền hạn lớn nhất.
Doanh nghiệp cũng không nên chỉ nhìn vào tỷ lệ sở hữu trực tiếp trên Giấy chứng nhận đăng ký doanh nghiệp. Với cơ cấu sở hữu nhiều tầng, cần rà soát đến cá nhân có quyền sở hữu hoặc quyền kiểm soát cuối cùng trên thực tế.
Đặc biệt, trong bối cảnh Nghị định 288/2026/NĐ-CP đã bổ sung các mức xử phạt liên quan đến việc kê khai, cung cấp thông tin về chủ sở hữu hưởng lợi, doanh nghiệp cần thực hiện việc xác định và kê khai thông tin một cách chính xác, đầy đủ.
THÔNG TIN LIÊN HỆ
CÔNG TY TNHH TƯ VẤN LUẬT THIÊN THỦY
Địa chỉ: Tòa nhà MORITZ, 140 Nguyễn Văn Khối, Phường Thông Tây Hội, TP. Hồ Chí Minh
Hotline: 0911 732 048